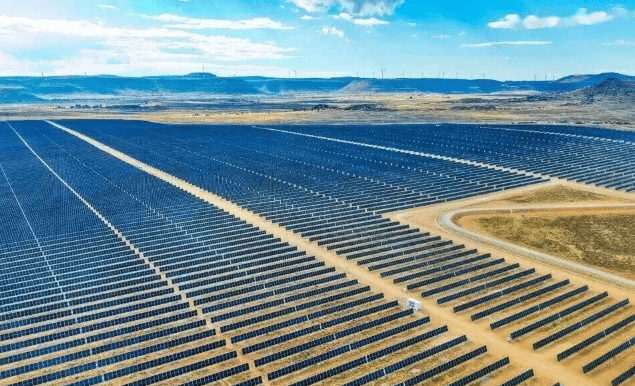
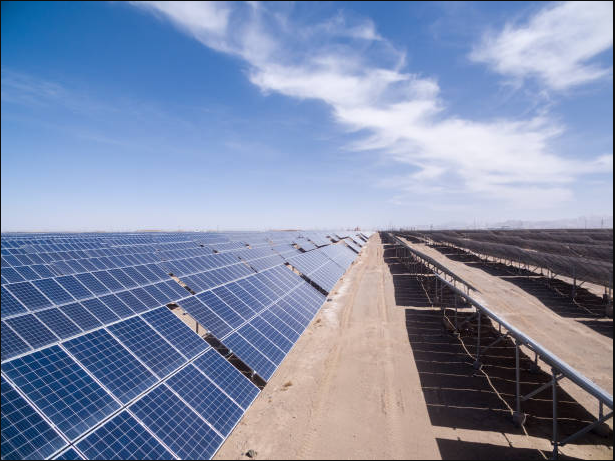
從Greener咨詢機構了解到,巴西2026年上半年進口光伏組件5.48 GW,較2025年同期的10.57 GW下降48%,進口容量絕對值減少約5.1 GW。進口收縮反映出當地光伏設備需求急劇放緩,公用事業規模項目受到的沖擊最大。
據悉,這六個月中,幾乎每個月的進口量都同比下降,3月下降71.6%,4月下降60.7%。5月是唯一例外,進口量同比增長6.5%。從月度絕對值看,1月由2.33 GW降至1.12 GW,2月由2.19 GW降至1.02 GW,3月由2.03 GW降至576.7 MW。
集中式發電環節的萎縮尤為嚴重。公用事業規模項目的組件進口量下降82%,從2025年上半年的2.3 GW降至2026年同期的430 MW。Greener 市場情報主管盧伊扎·貝爾塔佐利(Luiza Bertazzoli)表示,棄電是進口下滑的主要因素,它降低了項目的預期收入,并增加了新投資的風險感知。她同時指出,供需失衡還與近年來為趕上電價折扣截止日期而匆忙獲批的大量項目有關,分布式微型和小型發電的增長超出預期,也加劇了對電網容量的競爭。Greener 表示,發電棄電正在削弱公用事業規模項目的盈利能力,并抑制新設備采購。
分布式發電環節的下滑相對平緩,組件進口量下降39%,從8.2 GW降至約5 GW。盡管總量下降,分布式發電在組件進口中的占比反而從2025年上半年的78%升至2026年同期的92%,集中式發電所占份額從22%降至8%。
據了解,Greener 將分布式發電放緩歸因于多重因素:經過多年快速擴張,市場正進入更成熟階段,高利率、銷售融資使用減少以及并網限制拖累需求。貝爾塔佐利援引 Greener 的一項調查稱,涉及融資的銷售占比已從2021年的57%降至2026年的41%。配電商因反向功率流拒絕并網是另一個障礙,這一問題在米納斯吉拉斯州(Minas Gerais)尤為嚴重,2025年該州79%的系統集成商報告遇到過此類情況,而全國平均為33%。遠程分布式發電還受到 TUSD 配電電價中“Fio B”部分逐步引入的影響,2026年適用比例達到60%,降低了在一個地點發電并用抵扣額度抵消其他地方用電的經濟效益。
進口量下降的同時,設備價格上漲。2026年上半年,組件加權平均離岸價上漲12.9%,從2025年同期的 $0.0802/W 升至 $0.0906/W,漲幅集中在第二季度。5月均價達到 $0.1042/W,為該期間最高水平,比1月的 $0.0816/W 高出29%。Greener 將上漲歸因于中國從4月開始逐步取消光伏組件9%的出口激勵,這給國際市場的設備成本帶來上行壓力。
該咨詢機構預計,制造商在下半年只會將漲幅的一小部分轉嫁給買家。貝爾塔佐利表示,2026年上半年已經消化了中國組件出口補貼結束的影響,這是一個永久性變化,但向終端買家轉嫁的幅度可能仍然有限,因為中國的過剩產能迫使制造商在利潤空間內吸收部分成本。她還提到,在中國出臺旨在遏制過剩生產的政策后,多晶硅價格8月開始小幅上漲,這一變化可能進一步給組件價格帶來上行壓力。