IDC預測,全球活躍智能體數量將從2026年的7940萬個增長至2030年的22.16億個,復合增長率達到129.8%。隨著智能體任務從簡單的信息檢索、內容生成,向需要多輪推理、工具調用和跨系統協作的復雜任務演進,Token消耗被指數級放大。同期全球Token消耗量復合增長率達4822.6%,約為活躍智能體數量增速的37倍。中國增長同樣顯著,2026-2030年中國活躍智能體數量復合增長率達151.2%,同期中國Token消耗量的復合增長率高達3499.3%。
智能體數量與Token消耗的快速增長,正帶動算力需求持續攀升。2026年中國智能算力規模預計達到2576.5 EFLOPS,同比增長87.9%,到2030年將進一步達到10524.3 EFLOPS;2025-2030年智能算力規模復合增長率由上一版本預測的46.2%提升至50.3%。同時,中國人工智能算力市場規模將在2026年達到515億美元,同比增長37%,并在2030年達到1501億美元,2025-2030年復合增長率達31.8%。
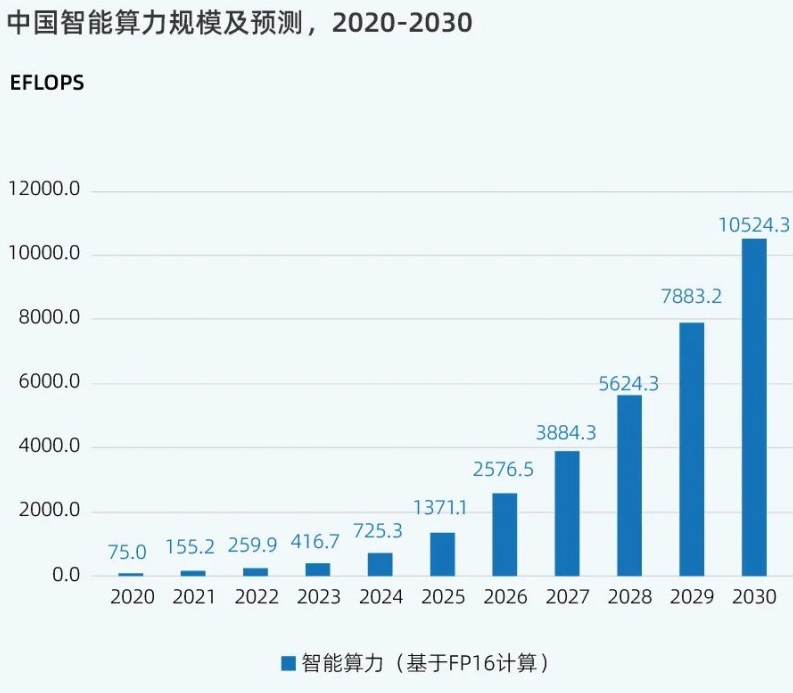
中國智能算力規模及預測,2020-2030
《報告》圍繞智能體規模化帶來的新一輪算力變革,從算力供需、Agent基礎設施重構、行業AI應用成熟度及區域AI算力發展格局等多角度展開研究,分析智能體如何推動人工智能在模型能力持續演進的基礎上,加速走向規模化應用,并進一步重塑中國人工智能算力產業的發展路徑。
智能體重塑城市AI格局,北京、杭州、深圳位列前三
智能體加速進入生產和業務流程,正在改變城市AI算力競爭的評價邏輯。《報告》首次將智能體應用落地、具身智能產業布局、大模型開發以及推理算力基礎設施等納入城市人工智能算力發展水平的關鍵評價指標。
在2026年中國人工智能城市排行榜中,北京、杭州、深圳位列前三。其中,北京憑借完整的算力供給產業鏈、實力雄厚的模型與人工智能應用企業穩居首位;杭州依托AI創新企業集群和互聯網產業基礎,以及在大模型、具身智能等領域的持續發展,保持第二位;深圳作為AI服務器與算力芯片制造的重要基地,憑借深厚的算力供給產業基礎,把握智能體爆發機遇,排名由第四升至前三。此外,上海、廣州、成都、南京、武漢、濟南、蘇州進入前十。
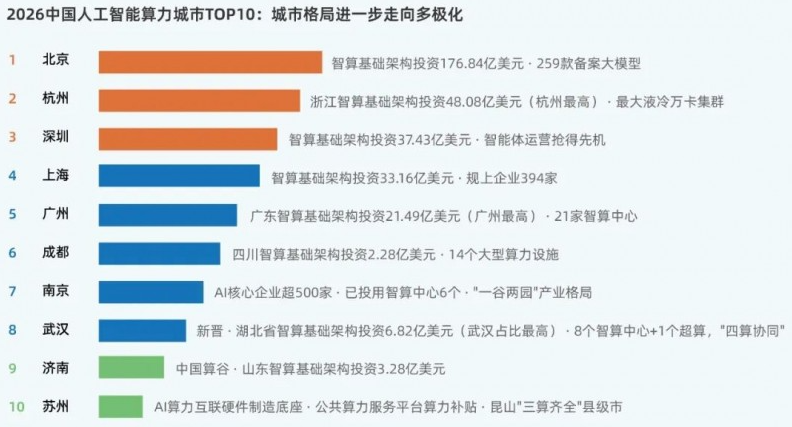
2026中國人工智能計算力城市TOP10
行業智能體應用進展不一,AI Coding、AI Work率先規模化應用
《報告》首次從智能體當前應用成熟度和長期生產力影響兩個維度評估行業智能體發展。當前應用成熟度主要反映行業數字化基礎、業務流程標準化程度和結果可驗證性;長期生產力影響則關注專業知識密度、可被AI重構的工作環節等。評估顯示,行業當前成熟度與長期生產力價值并不完全同步。
這種分化已經體現在實際落地階段上。代碼開發(Coding)和辦公任務(Work)憑借更高的數字化程度、更清晰的任務邊界和更強的結果可驗證性,已率先進入規模化應用階段。傳統行業受業務復雜度與安全約束影響,多數仍處于探索試點階段。制造、醫療健康、能源/電力等行業真正進入核心業務并形成“執行—反饋—優化”閉環的比例仍為0%;運營商雖然已有70.0%接入部分業務流程,但進入核心業務閉環的比例仍只有3.3%。
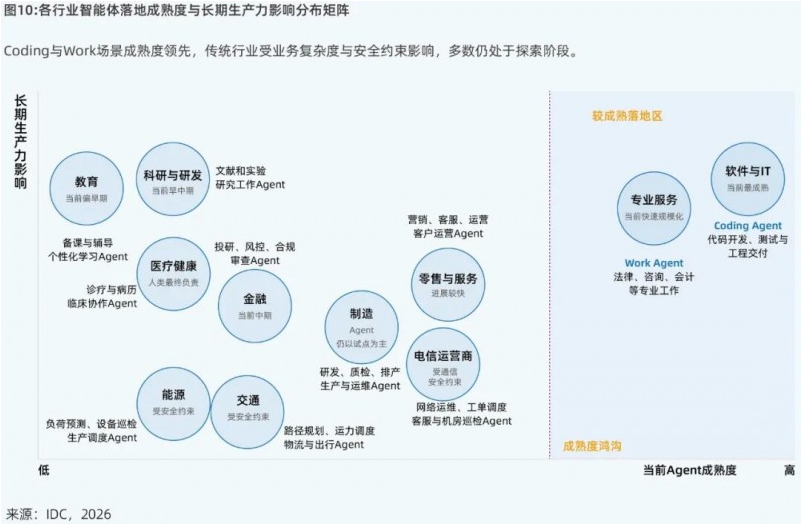
各行業智能體落地成熟度與長期生產力影響分布矩陣
與此同時,當前成熟度并不等于長期價值。教育、科研與研發、醫療健康等知識密集型領域雖然當前應用成熟度相對有限,但其專業知識密度高、專業判斷占比大,可被AI重構的工作環節也更多,因此長期生產力影響更為突出;能源、交通等領域則受到物理系統、實時性和安全責任邊界約束,整體推進相對更慢。
全球算力供需缺口持續擴大,智能體重塑AI基礎設施
智能體規模化運行持續推高AI算力需求,但芯片、存儲、服務器等關鍵基礎設施擴張周期難以同步,加之能源供給約束,全球算力供需缺口進一步擴大。《報告》預計,全球AI算力需求滿足率將由2024年的79%下降至2027年的71%,2030年僅回升至77%,即23%的需求等不到供應,供需矛盾將長期存在。
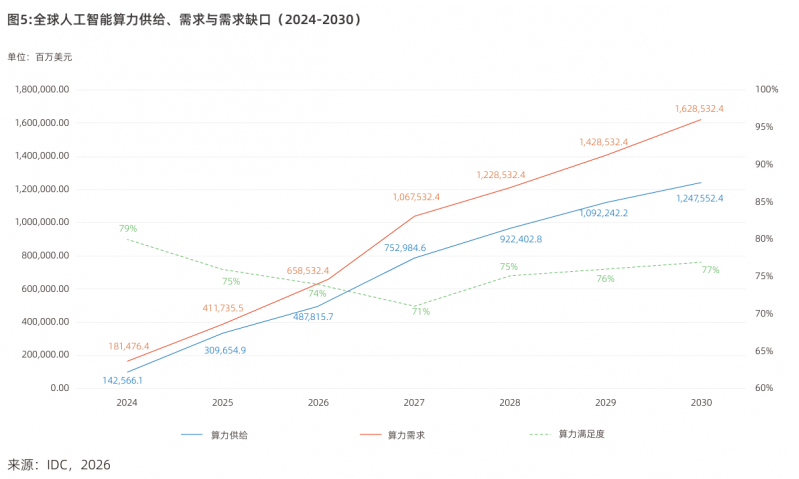
全球人工智能算力供給、需求與需求缺口(2024-2030)
單純擴大算力規模已難以應對持續增長的智能需求。《報告》指出,智能體時代,AI基礎設施正從規模擴張轉向系統效率競爭。通過計算、存儲、網絡、數據中心、終端以及模型、調度和Token運營的全系統協同,競爭核心從“擁有多少算力”進一步轉向“能夠多高效地持續產出智能”。
計算沿能力上限與容量普惠雙線演進:智能體任務涉及推理、規劃、工具調用和數據處理等多類負載,單一處理器峰值性能已難以全面衡量系統效率。《報告》指出,計算產業正在沿能力型智算(Capability)與容量型智算(Capacity)兩大發展維度演進:
一方面,以超節點為代表的Scale-up架構通過擴大高速互聯域和統一內存尋址,支撐突破智能上限;
另一方面,通過多元算力協同、推理解耦以及緩存和調度優化等系統創新,提高Token產出效率,實現智能充分供給。由此,計算競爭正從單芯片峰值性能轉向系統能力競爭。
Token運營從單項性能優化走向交互性與吞吐量平衡:隨著AI基礎設施從資源供給轉向智能生產,Token正在成為連接算力投入與智能產出的重要運營尺度。智能體多輪推理、工具調用和任務編排進一步放大吞吐量與響應速度之間此消彼長的矛盾。因此,Token運營并非追求單一指標最優,而是在業務場景和服務等級約束下,通過模型、算力和調度動態配置,找到交互性與吞吐量的最優平衡,兼顧并發服務能力與單用戶響應時延,實現資源利用效率與用戶體驗的綜合優化。
智能體規模化正在推動AI產業從“建設算力、部署模型”走向“持續生產智能、兌現業務價值”。隨著算力加速成為國家戰略基礎設施,未來競爭的關鍵將不只是算力規模,而在于能否通過計算、存儲、網絡、調度和Token運營的系統協同,將有限算力持續、高效地轉化為有效任務結果和業務價值。