以材料創(chuàng)新能力驅(qū)動鈉電材料迭代
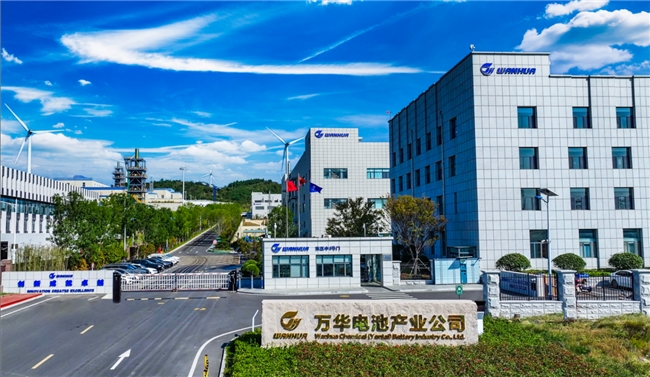
在鈉電材料領(lǐng)域,萬華化學(xué)的切入方式帶有明顯的科研創(chuàng)新導(dǎo)向。萬華選擇從材料基礎(chǔ)研究入手,將電池材料業(yè)務(wù)置于集團科研體系的重要位置。公司依托總部研究院和電池產(chǎn)業(yè)公司,搭建了多個研究所與研發(fā)平臺,形成跨學(xué)科協(xié)同的研發(fā)架構(gòu)。在推進(jìn)機制上,萬華采用“研發(fā)并行”模式:從化學(xué)工程角度與材料學(xué)角度推進(jìn),雙團隊并行攻關(guān),以加快對客戶需求和材料體系匹配的響應(yīng)速度。這種將化工領(lǐng)域數(shù)十年創(chuàng)新及工程化能力向電池材料領(lǐng)域遷移的做法,構(gòu)成了萬華的底層競爭力。
核心優(yōu)勢一:正極材料的性能突破
在正極材料端,萬華化學(xué)聚焦聚陰離子復(fù)合磷酸鐵鈉(NFPP)路線。公司推出的新一代高容量、高壓實NFPP正極材料,在能量密度瓶頸上實現(xiàn)了突破,產(chǎn)品展現(xiàn)出優(yōu)異的倍率性能、高低溫適應(yīng)性、安全性能及循環(huán)性能,具備多場景、規(guī)模化應(yīng)用潛力。
核心優(yōu)勢二:雙硬碳技術(shù)路線的差異化設(shè)計
負(fù)極材料是制約鈉電池產(chǎn)業(yè)化的關(guān)鍵瓶頸之一。萬華化學(xué)開辟了煤基和樹脂基兩條工程化硬碳技術(shù)路線,這一定位在行業(yè)內(nèi)具有鮮明的差異化特征。樹脂基路線主打高性能、高一致性,適配高端動力與高頻儲能場景;煤基路線則憑借高得材率,適配大規(guī)模儲能場景。 兩條路線并行,既解決了原材料供應(yīng)與性能穩(wěn)定性的根本難題,也為下游客戶提供了可根據(jù)應(yīng)用場景靈活選擇的方案。
核心優(yōu)勢三:全產(chǎn)業(yè)鏈一體化能力
萬華的鈉電材料業(yè)務(wù)并非孤立布局,而是嵌入其全產(chǎn)業(yè)鏈一體化架構(gòu)之中。在鈉源端,萬華化學(xué)于2026年9月以約3.33億元增資入股魯銀(菏澤)鹽業(yè),獲得40%股權(quán),由此切入5.24平方公里巖鹽礦探礦權(quán)的開發(fā)。同時,積極布局綠電資源,構(gòu)建“風(fēng)光儲網(wǎng)產(chǎn)”一體化生產(chǎn)用電模式,在保障產(chǎn)品穩(wěn)定供應(yīng)的同時打造綠色低碳的優(yōu)勢。
同時,將聚氨酯、精細(xì)化學(xué)品等高端新材料領(lǐng)域積累的工程化經(jīng)驗向電池材料領(lǐng)域遷移。其產(chǎn)品矩陣涵蓋主材、輔材及前序原材料等多個品類,旨在為客戶提供從上游資源到終端材料的一體化解決方案。從資源到材料的全鏈條掌控,使萬華在原材料波動和供應(yīng)鏈穩(wěn)定性方面具備了天然的抗風(fēng)險能力。
結(jié)語
鈉電產(chǎn)業(yè)正從“有沒有”走向“好不好”,競爭的核心已從電芯封裝轉(zhuǎn)向材料體系的深度研發(fā)。萬華化學(xué)的入場邏輯,不在于從零開始學(xué)做電芯,而是將數(shù)十年化工研發(fā)與工程化積淀注入電池材料的核心環(huán)節(jié)。在鈉電產(chǎn)業(yè)從“1到100”的關(guān)鍵期,這種“材料基因”所代表的確定性——或許正是行業(yè)最需要的底層支撐。