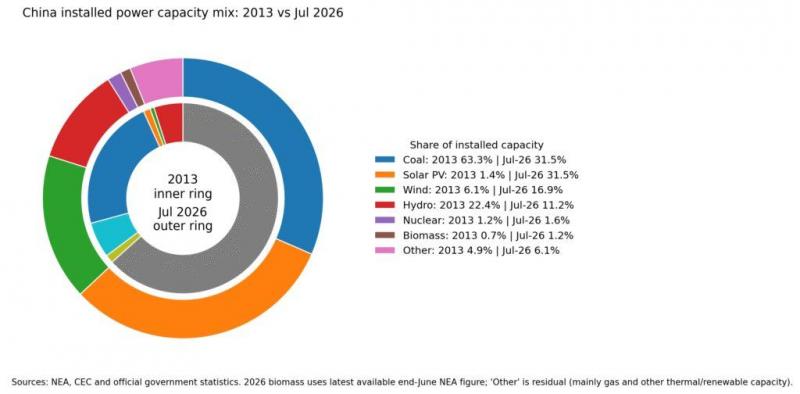
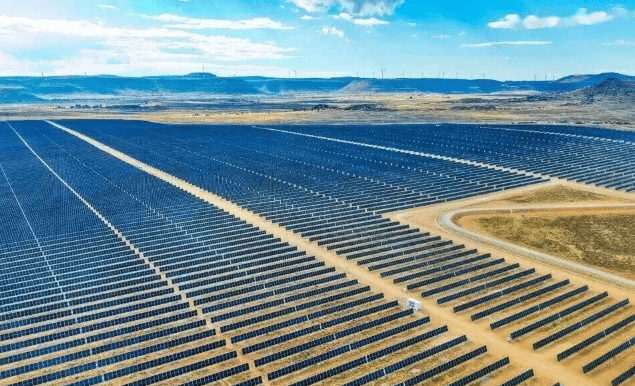
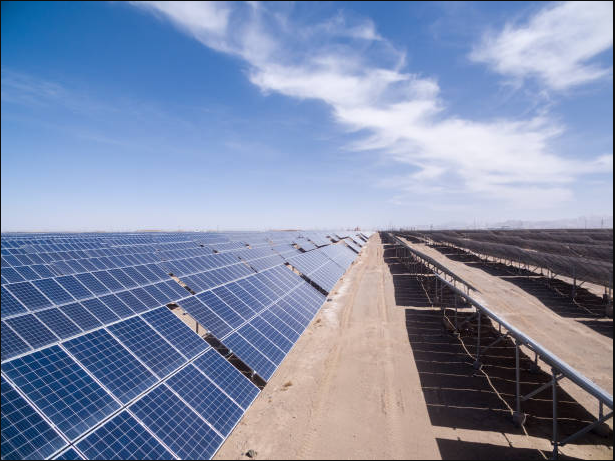
國家能源局(NEA)9月1日發(fā)布的數(shù)據(jù)顯示,中國光伏累計裝機首次超過煤電,成為全國裝機規(guī)模最大的電源類型。截至7月底,光伏累計裝機1.286太瓦,略高于煤電的1.285太瓦。
太陽能裝機在中國電力總裝機中占比31.5%,其中集中式光伏704吉瓦、分布式光伏582吉瓦。全國電力總裝機同期為4.078太瓦;其余電源中,風(fēng)電裝機687.2吉瓦,水電455.5吉瓦,核電66.14吉瓦;生物質(zhì)能最新單列數(shù)據(jù)為47.91吉瓦(截至6月底);包括燃氣等在內(nèi)的火電總裝機為1.581太瓦。
國家能源局稱,光伏對煤電的超越,結(jié)束了煤炭保持中國最大裝機電源地位約一個世紀的歷史。此前已有兩個節(jié)點:2023年可再生能源總裝機超過煤電,2025年風(fēng)電和太陽能合計裝機超過火電。這一排名只反映累計裝機容量,不代表發(fā)電量排名。
發(fā)電量口徑下,煤電仍是最大的電力來源。2026年前七個月,中國太陽能發(fā)電量802.4太瓦時,同比增長15.5%,相當(dāng)于全國用電量的約13%;上半年,燃煤電廠發(fā)電約2.5拍瓦時,占總發(fā)電量的49.7%。
中國電力企業(yè)聯(lián)合會(China Electricity Council, CEC)規(guī)劃發(fā)展部副主任劉志強(Liu Zhiqiang)表示,這是中國綠色低碳能源轉(zhuǎn)型的重要節(jié)點。但他提醒,太陽能具有間歇性,利用小時數(shù)也偏低,煤炭短期內(nèi)仍將是電力系統(tǒng)的重要支撐。
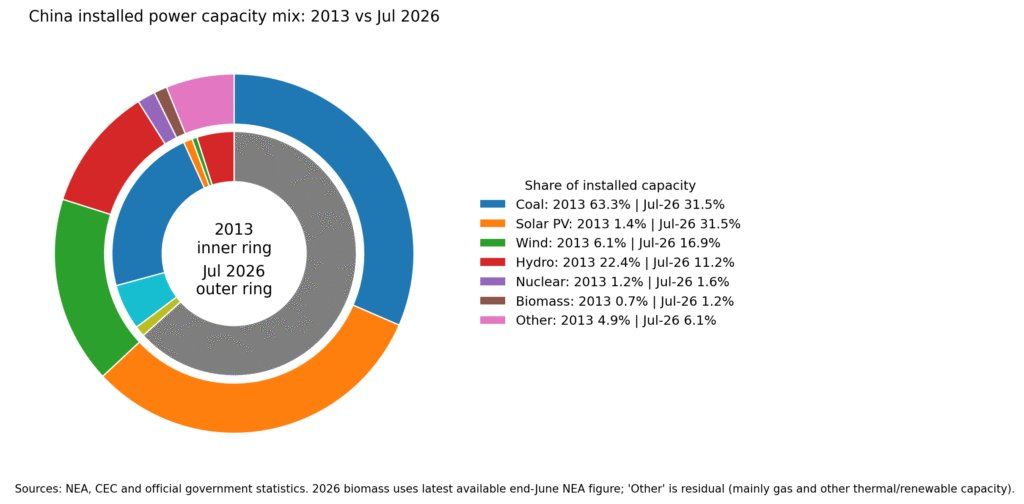
國家能源局后來修訂的數(shù)據(jù)顯示,2013年底,中國累計光伏裝機僅17.45吉瓦,煤電裝機約790吉瓦,占全國發(fā)電裝機的63%,太陽能占比約1.4%;同期水電約280吉瓦,風(fēng)電75.5吉瓦,核電14.6吉瓦。
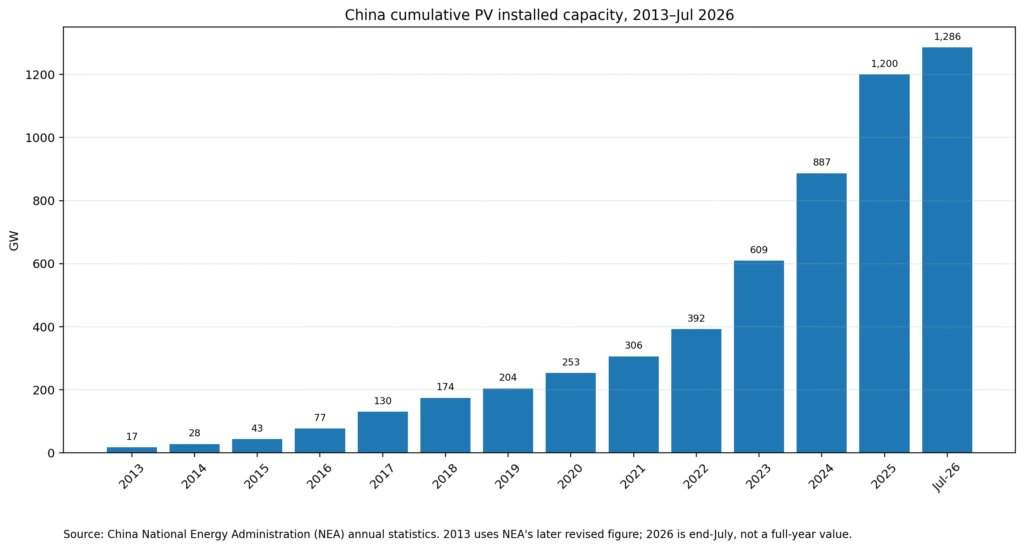
光伏裝機此后一路擴張:2016年達到77.4吉瓦,2017年突破130吉瓦,2020年達到250吉瓦。2020年作出碳中和承諾后,裝機增長明顯提速,2022年升至392吉瓦,2023年609吉瓦,2024年887吉瓦,到2025年底接近1.2太瓦。十余年間,中國光伏累計裝機擴大近74倍。
這一裝機體量在全球范圍內(nèi)也占有重要份額。國際可再生能源署(IRENA)估計,2025年底全球太陽能裝機約2.4太瓦,中國的約1.2太瓦接近全球總量的一半;2025年全球新增可再生能源裝機中,太陽能約占四分之三。
不過,中國光伏行業(yè)迎來這一節(jié)點時正處在深度調(diào)整之中。2026年上半年,全國新增光伏裝機約71.8吉瓦,較2025年同期的212.2吉瓦下降約66%。上年同期基數(shù)包含電價機制轉(zhuǎn)向市場化之前的項目搶裝,同時開發(fā)商也面臨更嚴格的并網(wǎng)條件和更弱的項目經(jīng)濟性。
并網(wǎng)消納的壓力正在上升。全國光伏發(fā)電平均利用率從上年同期的94%降到今年上半年的91.4%,對新增輸電通道與儲能設(shè)施、更靈活的發(fā)電方式及電力市場機制提出了更高要求。
制造環(huán)節(jié)的調(diào)整同樣在持續(xù)。中國光伏行業(yè)協(xié)會(China Photovoltaic Industry Association)數(shù)據(jù)顯示,上半年國內(nèi)多晶硅產(chǎn)量同比下降9.8%,光伏組件產(chǎn)量同比下降35.1%。協(xié)會前秘書長王勃華(Wang Bohua)稱行業(yè)正處于“深度調(diào)整”階段,但他同時表示,裝機速度放緩意味著行業(yè)在2025年異常增長之后正回到更可持續(xù)的增長節(jié)奏。
中電聯(lián)方面認為,風(fēng)電和太陽能尚未在關(guān)鍵時段有效替代常規(guī)發(fā)電,儲能、構(gòu)網(wǎng)型技術(shù)、更強的輸電網(wǎng)絡(luò)和更靈活的電力市場因而變得更加重要。在太陽能裝機超過煤電之后,中國電力系統(tǒng)的下一項任務(wù),是把大規(guī)模可再生能源裝機轉(zhuǎn)化為可靠的電力供應(yīng)。