一個月前的8月19日,它以高價開盤,成為A股“人形機器人第一股”,隨后一月內波動回調。
上市給了它資本的認可,市場也在擠泡沫。宇樹科技正在頂著壓力上崗,它要站在的不一定是業內市值的巔峰,但一定要代表中國機器人行業里最受矚目的企業之一回答:把機器人造出來、賣出去、用起來這件事,中國能不能做到世界領先?
要找答案,可以去宇樹科技機器人的三個“工位”看看:美國加州大學的手術臺、舊金山的一間客廳、東京羽田機場的行李艙。過去四個月,宇樹用同一副35公斤的機身,適配了三種要求各異的場景。
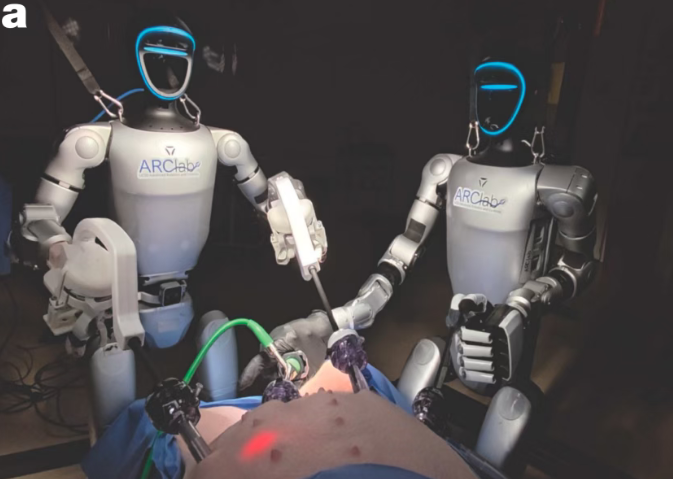
第一個工位在手術室。7月8日,國際頂刊Nature刊發論文《人形機器人用于外科手術的活體可行性研究》:加州大學圣迭戈分校團隊用兩臺宇樹G1,為兩頭活豬完成了腹腔鏡膽囊切除手術,一作兼通訊作者是00后中國博士生梁澤楷。這臺被命名為Surgie的機器人,本體就是市售的通用人形機器人,加裝定制夾具后,能直接握住醫院里普通的腹腔鏡器械。
這是全球首例人形機器人在活體上走完一套標準微創手術流程。需要說明的是,這不是宇樹的醫療產品,但它釋放的信號比“機器人做手術”本身更值錢:頂尖實驗室在一個通用平臺加一套夾具就足夠創新了。便宜,本身就是科研價值。
對比一下:達芬奇手術系統售價約2000萬至3000萬元,需專用器械與改造過的手術室;宇樹G1本體9.9萬元起,用人類醫生的標準工具,手術室不用動,成本差了幾個數量級。局限當然存在,比如156毫秒操作延遲、術中需反復校準、缺乏可高壓滅菌組件。但換個參照系:首例機器人腹腔鏡手術耗時6小時,如今同類手術只需30分鐘。
第二個工位在一間客廳。7月底,舊金山初創公司Tau Robotics推出人形機器人上門保潔,覆蓋舊金山Mission、Noe Valley等社區,報價30美元一小時,比當地50到80美元的人工保潔便宜近一半,以邀請制試點1000戶家庭。機器人本體由宇樹科技制造,單價2萬至7萬美元,Tau加裝了機載計算機、視覺攝像頭、夾爪與頭部天線。Tau RoboticsCEO亞歷克斯?科赫對媒體坦承:AI還無法完全自主操控,所有精細動作由中央控制室的人員戴VR頭顯遠程完成。
按3萬美元機型、3年折舊、每年250 個工作日、每天6個有效小時計,硬件成本約7美元/小時;疊加美國遠程操作員20至30美元的時薪,如今30美元的定價是虧本買賣。但在這門生意里,賣保潔是表象,采集真實家庭場景數據訓練 VLA 模型才是內里。
第三個工位在機場。5月,日本航空(JAL)聯合GMO AI & Robotics官宣,在羽田機場引入宇樹G1,承擔行李集裝箱推送、基礎貨物轉運等地勤任務,試點持續到2028年。這是日本航空業 75 年來第一次讓人形機器人干地勤。G1身高約1.3米,剛好能在飛機與傳送帶之間穿梭,據公開報道,每天可處理行李超過 200件,未來還計劃拓展到客艙清潔、地面保障設備操作。
三個工位,三種狀態:科研驗證、遙操試點、兩年實證項目,沒有一個能叫“全面商業化”,但每一個都踩在真實需求上。宇樹科技制造的人形機器人已經從中國落地實戰走向了海外的工位。
經得起算的賬本
宇樹科技更為成功之處在于拉升了整個行業的關注度:據招股書及機構統計披露,2025年宇樹人形機器人出貨5511臺、位居全球第一,市場份額32.4%;當年全球人形機器人出貨約1.7萬臺,中國廠商占84.7%。
而根據市場調研機構Smart Analytics Global(SAG / SAG Robotics 360),2026年上半年全球人形機器人出貨約1.91萬臺,中國廠商占比超過97%;宇樹機器人和智元機器人兩家合計吃掉全球約75%的份額。
有了這樣領先的身位,宇樹科技也激勵了更多同行快步向前,并促進了資本化進程:云深處科創板已受理并進入問詢,擬募25.03億元;樂聚智能創業板已獲受理,擬募26億元;銀河通用股改完成,為下一步資本動作做好準備;眾擎、逐際動力、自變量也有未經證實的市場傳言稱正在提交港股上市申請。
截至今年7月,宇樹科技雙足人形機器人累計下線約1.8萬臺。2026年上半年,公司營收約11.52億元,歸母凈利潤2.74 億元、扭虧為盈,毛利率約56%,優必選同期為44.7%。
即便宇樹科技已經是一家少見的盈利的機器人創新企業,現在也會出現反對的聲音說它是“硬件公司”,并不能配得上如今的市值。這種“本體不稀缺”的說法,不是今天才有。小米也曾被攻擊“互聯網估值崩塌、沒技術、純組裝”。但雷軍沒有辯解手機好不好,而是換了其他可驗證的硬指標,比如小米之家坪效、服務收入占比。
目前真正掏錢購買宇樹科技產品的人,仍然主要是想研究它的人。但僅僅把高校看做終端客戶恐怕有失偏頗,因為這一場景恰恰是具身智能的人才與算法基礎設施的入口:賣一臺給高校,換回的是Nature論文級的驗證和全球實驗室的操作習慣。真正值得盯的,是這些科研客戶的二次采購率和同一實驗室的累計采購臺數,這將決定宇樹是一次性教具,還是科研基礎設施級別的耗材。
從行業整體看也一樣:2025年文娛表演占33.6%,數據生產與科研占27%,智能制造與倉儲物流合計不到18%。而今年行業感知到2026年上半年工業場景占比已顯著提升,文娛表演需求有所回落,行業正從展示驅動向價值驅動過渡。
宇樹科技產能賭注已經押下:募投6.24億元建基地,2年建設期滿后將形成年產7.5萬臺人形+11.5萬臺四足機器人的能力。能否被真實需求填滿,才是關鍵。畢竟,誰能先證明量產即盈利,誰才是真龍頭。
能干活在演示和運營之間,隔著一條人機比的鴻溝。宇樹自己也不回避這一點,宇樹科技創始人王興興多次公開表示,短板在“大腦”,具身大模型的泛化能力和穩定性離大規模工業化應用還有距離。在宇樹科技的研發費用里:20.22 億元模型募投、LIBERO 榜全球第一的開源模型UnifoLM-VLA-0,同時,該模型已衍生出適配X1本體的工廠實測版本,正通過關節電機裝配等真實作業持續采集數據,反哺基礎模型迭代。
這讓人想起亞馬遜的AWS——亞馬遜創始人貝索斯曾被質疑“永遠不盈利、估值荒謬、只是個低毛利零售商”,直到公司在2015年一季度首次單獨披露AWS。AWS那天并沒有變強,它只是第一次被看見。此前這塊業務藏在“其他”里,數據一出來,市場發現這是一塊高毛利、高增長的基礎設施生意,估值坐標系瞬間改變,股價一年內翻倍。
宇樹的“AWS”也一樣在等待一個從“費用”變成“可評估資產”的機會。更值得參考的路徑是特斯拉:當年空頭邏輯和今天逐條對應——產能地獄、估值過高、甚至還包括只會講故事。馬斯克沒否認,而是把產能本身變成武器:上海工廠 12 個月投產,2019年三季度首次盈利,2020年全年盈利并進標普500。除了生產規模,更要緊的是第二層:等所有人都承認特斯拉能造車了,估值錨立刻切到FSD(全自動駕駛)。先證明身體,再定價大腦,這條路特斯拉走過。
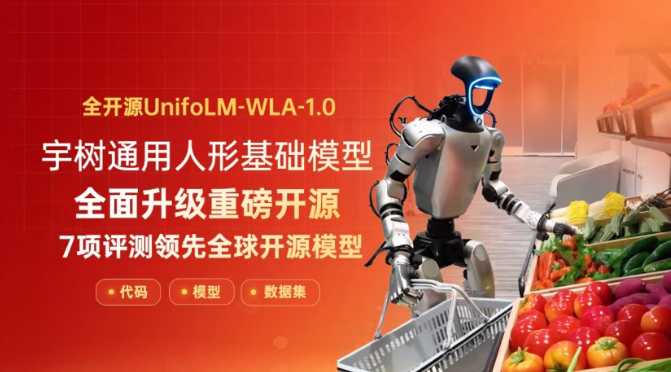
宇樹的科研積累,就是沖著“大腦”去的。2026年1月,它開源了通用 VLA 模型 UnifoLM-VLA-0,在LIBERO基準測試中拿到平均分98.7分的成績;9月,宇樹又宣布完全開源新一代通用人形機器人基礎模型UnifoLM-WLA-1.0,該模型依托大規模通用多模態感知與理解數據,融合以交互為中心的世界建模,全面提升空間感知與理解能力。在多項具身推理評測中,其表現領先國內外開源模型,亦可比肩頭部閉源模型,標志著通用人形基礎模型領域迎來重要突破。
硬件解決“能干”,模型解決“會思考”。硬件白菜化之后,真機數據是唯一不白菜的東西,而宇樹的募投項目里,原計劃募資42.02億元,其中20.22億元、占比48%投向智能機器人模型研發,是最大單一募投項目,目標是3年內推出通用人形基礎模型。
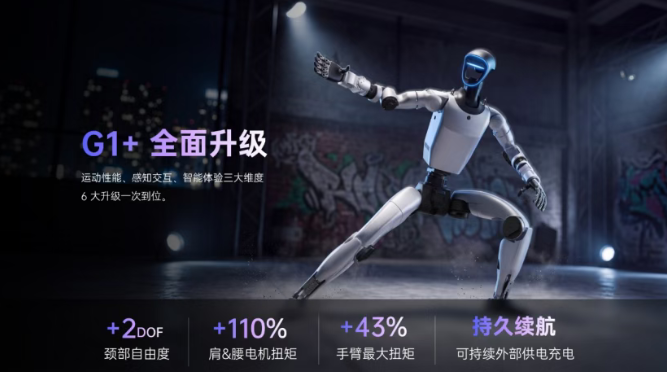
回看這次的G1+,六項升級沒有一項是炫技:外接供電對應長時作業;觸覺感知對應精細操作;遠場語音對應交互場景。頸部自由度+ 2、肩腰電機峰值扭矩+ 110%、同扭矩發熱- 72%,都是在為人形機器人從“演示經濟學”走向“運營經濟學”蓄力。
衡量一家機器人公司成色的標準,即將是訂單里的工種、工位上的時長、工位之后的續約。宇樹科技正在穿上工服,走進那些尚未被定義的工位——壓力仍在,但方向已經清晰。