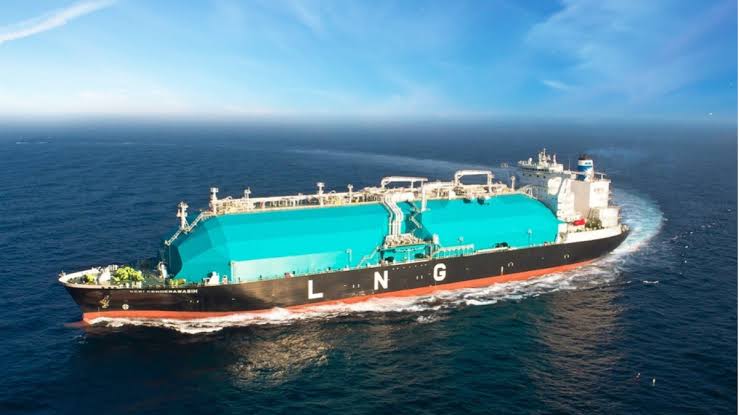
GEM數(shù)據(jù)顯示,2026年上半年,東南亞燃?xì)獍l(fā)電開發(fā)規(guī)模由113.4GW降至約106GW;同期各國項(xiàng)目進(jìn)度出現(xiàn)明顯分化。馬來西亞有4.2GW燃?xì)獍l(fā)電項(xiàng)目進(jìn)入施工階段,沒有項(xiàng)目被擱置或取消。截至8月,馬來西亞共有10.8GW項(xiàng)目處于開發(fā)階段,其中5.3GW已經(jīng)進(jìn)入施工。菲律賓同期有11.2GW項(xiàng)目被擱置或取消,截至8月仍有約13.8GW項(xiàng)目處于開發(fā)階段,其中約83%仍停留在項(xiàng)目宣布階段,尚無相關(guān)開發(fā)容量進(jìn)入施工。
據(jù)了解,LNG接收基礎(chǔ)設(shè)施也呈現(xiàn)不同進(jìn)度。過去一年,泰國處于開發(fā)階段的LNG進(jìn)口能力維持在1080萬噸/年,其中500萬噸/年已經(jīng)進(jìn)入施工;越南同期開發(fā)規(guī)模由2590萬噸/年增加至3580萬噸/年,其中670萬噸/年正在建設(shè)。GEM同時指出,截至2025年9月,東南亞已有約6500萬噸/年的LNG進(jìn)口能力被擱置或取消,規(guī)模與當(dāng)時區(qū)域內(nèi)約6300萬噸/年的已投運(yùn)進(jìn)口能力接近;2025年全年,區(qū)域內(nèi)還有超過35GW燃?xì)獍l(fā)電能力被擱置或取消。
天然氣供應(yīng)是上述項(xiàng)目開發(fā)的重要變量。GEM統(tǒng)計(jì),東南亞至少有20個氣田有望在2035年前合計(jì)增加約620億立方米/年的天然氣生產(chǎn)能力,但不同項(xiàng)目開發(fā)周期、市場去向和投產(chǎn)時間存在差異。國際能源署數(shù)據(jù)顯示,中東局勢發(fā)生變化前,東南亞約三分之一的天然氣進(jìn)口來自中東;2025年,經(jīng)霍爾木茲海峽運(yùn)輸?shù)目ㄋ柡桶⒙?lián)酋LNG接近全球LNG貿(mào)易量的20%,其中近90%運(yùn)往亞洲市場。
據(jù)悉,價格方面,GEM援引市場數(shù)據(jù)稱,2026年第二季度亞洲現(xiàn)貨LNG均價約為17.5美元/百萬英熱單位,同比增長45%。同期亞洲天然氣需求預(yù)計(jì)減少約0.5%,約合50億立方米。國際能源署7月發(fā)布的天然氣市場報(bào)告顯示,中東供應(yīng)中斷后,卡塔爾和阿聯(lián)酋3月至6月LNG裝運(yùn)量同比減少約350億立方米,北美、非洲等地區(qū)新增供應(yīng)抵消了其中約四分之三。